
Un rendement élevé ne suffit pas à rendre une exploitation rentable. Pour évaluer la rentabilité d’un projet agricole, estimez le chiffre d’affaires à partir du rendement, de la superficie et du prix de vente, puis déduisez les charges spécifiques afin d’obtenir la marge directe. Replacez ensuite ce premier résultat dans l’économie du système de culture et de l’exploitation.
La marge d’une parcelle est un repère utile, mais elle ne tient compte ni des charges de structure, ni des besoins de trésorerie, ni de la capacité du projet à absorber une baisse de rendement ou de prix. Il faut donc distinguer la performance technique de la viabilité économique globale. Les calculs et leur interprétation permettent de mieux cerner les perspectives du projet.
Nous verrons comment estimer les ventes, calculer la marge directe à partir des produits et des charges, puis analyser la rentabilité à l’échelle de la culture et de l’exploitation. Comparer plusieurs scénarios permet de compléter cette analyse et de repérer les hypothèses qui pèsent le plus sur le résultat.
Points clés
- Projetez les ventes à partir du rendement attendu, de la superficie cultivée et du prix de vente envisagé.
- Déduisez les charges directement liées à la production pour mesurer la marge directe et repérer les principaux postes de dépense.
- Élargissez l’analyse aux charges de structure, à la trésorerie et aux scénarios de production pour apprécier la viabilité de l’exploitation.
- Pour structurer un projet complexe ou préparer un dossier de financement, une étude de faisabilité permet de consolider les hypothèses techniques et économiques.
Calcul de la marge directe à partir des produits et des charges spécifiques
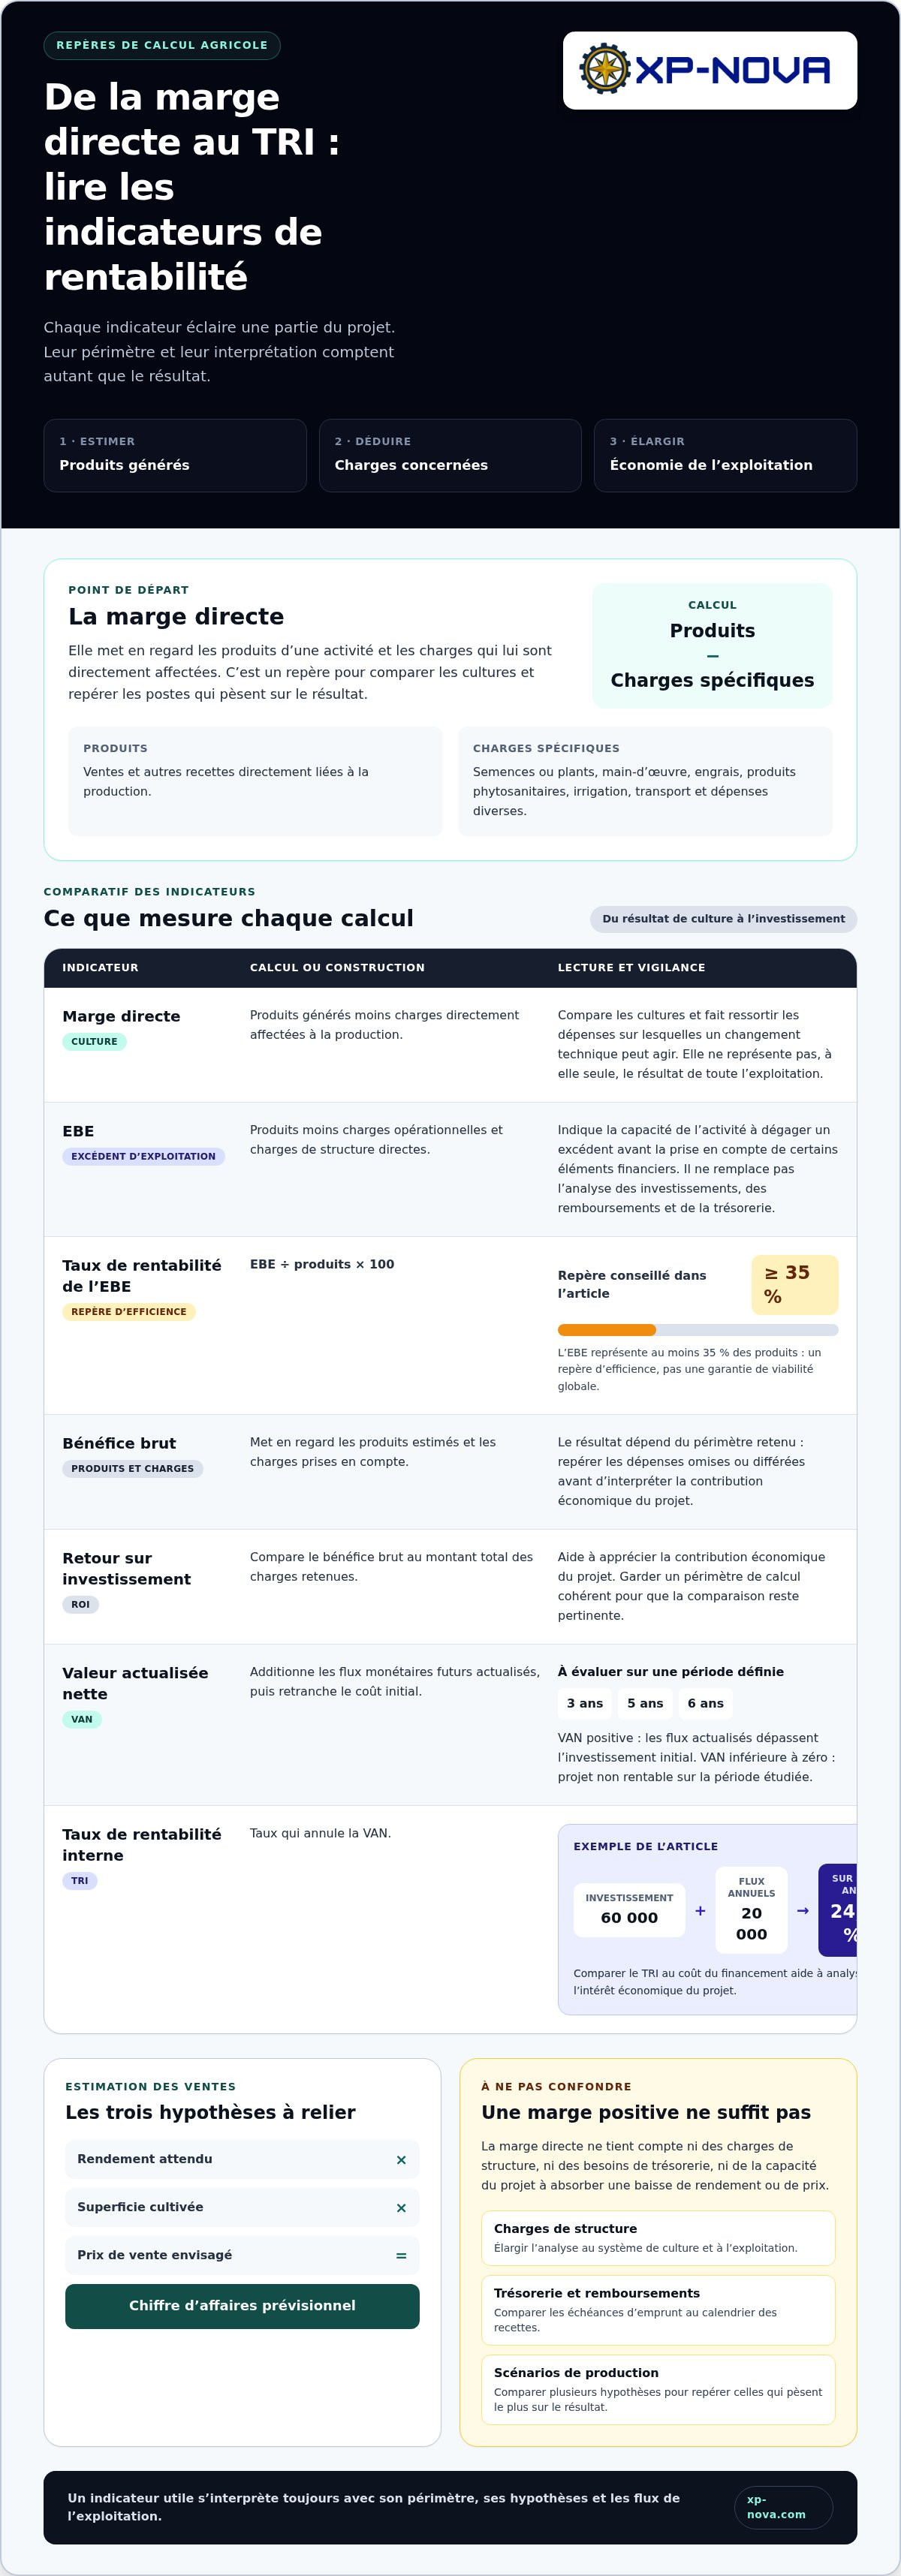
La marge directe correspond à ce que la production génère après déduction des charges qui lui sont directement affectées. C’est un premier indicateur pour comparer les cultures et repérer les postes qui pèsent sur le résultat.
Produits et charges spécifiques
Calculez la marge directe en soustrayant les charges spécifiques des produits générés par l’activité agricole. Les produits comprennent les ventes et les autres recettes directement liées à la production. Les charges incluent notamment les semences ou les plants, la main-d’œuvre, les engrais, les produits phytosanitaires, l’irrigation, le transport et les dépenses diverses.
Pour analyser une culture, associez chaque dépense à la production concernée, puis comparez le total aux recettes estimées. Cette ventilation distingue les charges variables selon le volume produit des frais propres à l’activité. Elle révèle également les postes sur lesquels un changement technique peut agir, sans confondre la marge d’une culture avec le résultat de toute l’exploitation.
EBE et taux de rentabilité
L’excédent brut d’exploitation (EBE) s’obtient en retranchant des produits les charges opérationnelles et les charges de structure directes. Le taux de rentabilité rapportant l’EBE aux produits se calcule ainsi : EBE ÷ produits × 100. Un repère d’efficience conseille de viser un EBE représentant au moins 35 % des produits.
Ce calcul aide à évaluer la capacité de l’activité à dégager un excédent avant la prise en compte de certains éléments financiers. Il ne remplace toutefois pas l’analyse des investissements, des remboursements et de la trésorerie. Une marge directe positive peut coexister avec un EBE insuffisant pour soutenir l’ensemble du système.
Le bénéfice brut met en regard les produits estimés et les charges prises en compte. Le retour sur investissement (ROI) compare ce bénéfice au montant total des charges retenues. Ce rapport aide à apprécier la contribution économique du projet, à condition de garder un périmètre de calcul cohérent et de repérer les dépenses omises ou différées.
Pour un investissement, la valeur actualisée nette (VAN) additionne les flux monétaires futurs actualisés, puis retranche le coût initial. Elle s’évalue sur une période déterminée, par exemple 3 ans, 5 ans ou 6 ans. Une VAN positive signifie que les flux actualisés dépassent l’investissement initial ; une VAN inférieure à zéro indique un projet non rentable sur la période étudiée.
Le taux de rentabilité interne (TRI) est le taux qui annule la VAN. Dans un exemple d’investissement de 60000 et de flux annuels de 20000 sur six ans, le TRI est d’environ 24,3 %. Comparer ce taux au coût du financement aide à analyser l’intérêt économique du projet.
Analyse de la rentabilité des projets agricoles
L’analyse financière confronte les besoins du projet aux résultats attendus et aux capacités de l’exploitation. Au Cameroun, la planification doit aussi tenir compte des contraintes techniques, commerciales et administratives.
Études technique, financière et commerciale
Une étude technique, financière et commerciale vérifie la cohérence entre les conditions de production, les débouchés et les ressources nécessaires. Pour une culture pluviale, examinez si le climat et les sols conviennent aux cultures visées, puis projetez les résultats futurs à partir de la situation financière actuelle. Cette démarche aide à structurer les hypothèses et à comparer les scénarios de production.
Au Cameroun, identifiez les démarches applicables selon l’activité et le site : statut de l’exploitation, occupation du terrain, exigences environnementales et obligations fiscales. Leur périmètre dépend de la forme du projet et des activités effectivement exercées. Une étude de faisabilité technique et financière permet de relier ces paramètres aux hypothèses économiques.
Financement et amortissement des équipements
Le financement des équipements consiste à répartir leur coût entre les ressources mobilisées et leur utilisation dans le temps. Dressez l’inventaire des installations et du matériel nécessaires, puis distinguez l’investissement initial des dépenses de fonctionnement. L’amortissement traduit, dans les comptes, la consommation progressive de la valeur des équipements selon leur durée d’utilisation prévue.
Cette distinction donne une meilleure vue du coût total et évite de comptabiliser un achat durable comme une dépense courante unique. Pour chaque équipement, mettez en rapport sa capacité, son usage, son entretien et son calendrier de remplacement avec le volume de production visé. L’analyse financière compare ensuite ces charges aux recettes et aux flux disponibles.
Fonds de roulement et emprunts
Le fonds de roulement finance le décalage entre les dépenses engagées et l’encaissement des ventes. Pour estimer le besoin, planifiez les achats d’intrants, la main-d’œuvre, le transport, le stockage et les délais de commercialisation. Les ressources peuvent combiner apports propres et emprunts ; une subvention peut aussi être envisagée selon les dispositifs accessibles et leurs critères.
Comparez les échéances d’emprunt au calendrier des recettes, pas seulement au résultat prévisionnel. Cette vérification permet de repérer les périodes où les factures doivent être réglées avant l’encaissement des ventes et d’ajuster le plan de financement.
Lecture des états financiers agricoles
Les états financiers rapprochent les produits, les charges, les investissements et les flux de trésorerie. Pour apprécier la rentabilité, suivez notamment l’EBE, la marge directe, le retour sur investissement, la VAN et le TRI. Ces indicateurs éclairent respectivement l’excédent d’exploitation, la contribution des activités et la performance de l’investissement.
Ne confondez pas résultat d’exercice, prélèvements privés, chiffre d’affaires et trésorerie disponible. Un budget de trésorerie actualisé sur 12 mois glissants aide à anticiper les encaissements, les dépenses et les remboursements. Le croisement de ces documents indique si le projet peut fonctionner et atteindre ses objectifs financiers.
Estimation du chiffre d’affaires à partir du rendement, de la superficie et du prix de vente
Le chiffre d’affaires prévisionnel dépend de la production vendable et du prix moyen envisagé. La fiabilité de l’estimation repose sur des hypothèses cohérentes avec la culture, la zone et les conditions de commercialisation au Cameroun.
Rendement, superficie et prix de vente
Estimez d’abord la production en multipliant le rendement prévu par hectare par la superficie cultivée, puis multipliez le volume obtenu par le prix moyen de vente. Si le rendement est saisi en kilogrammes par hectare, la production est exprimée en kilogrammes ; appliquez alors un prix dans la même unité. Vous obtenez ainsi le chiffre d’affaires brut, avant déduction des pertes, des invendus et des charges.
Définissez les hypothèses pour chaque culture et chaque campagne. Distinguez la quantité récoltée de celle qui pourra réellement être vendue : le conditionnement, les pertes après récolte et les critères de qualité influent sur le volume commercialisable et la trésorerie attendue.
Rendement et prix face à la rentabilité
Le rendement et le prix influent directement sur les recettes, mais leurs effets dépendent aussi des charges. Une baisse de production réduit le volume vendu ; une baisse du prix diminue la recette par unité. Pour mesurer cette sensibilité, comparez un scénario prudent, un scénario central et un scénario favorable, en faisant varier ces hypothèses séparément, puis conjointement.
Le seuil de rentabilité en quantité se calcule en divisant les coûts fixes totaux par la différence entre le prix de vente et le coût variable unitaire. Si le prix des fongicides augmente, le coût variable unitaire peut progresser : la marge par unité diminue et il faut vendre davantage pour atteindre l’équilibre.
Rendements et prix selon les cultures
Au Cameroun, les rendements et les prix varient selon la culture, la zone agroécologique, la saison, la qualité et l’accès aux débouchés. Pour établir des hypothèses adaptées à une culture et à une région données, comparez les rendements réellement obtenus sur l’exploitation aux offres de vente accessibles pour la récolte concernée.
Pour les semences, les engrais, les pesticides et les aliments pour bétail, établissez les prix à partir de devis de fournisseurs locaux, de factures et de relevés d’achats. Comparez des produits et des unités équivalents, puis intégrez les prix retenus au calcul de chaque culture.
Les conditions climatiques influencent aussi le rendement. Pour une culture pluviale, le volume et la répartition des pluies doivent correspondre aux besoins de la culture. Intégrez ces facteurs au scénario prudent, puis mesurez leur effet sur les ventes, les charges et le bénéfice prévu. Une variation du prix des intrants, notamment des fongicides, modifie également le coût unitaire et le niveau de production nécessaire pour couvrir les charges.
Évaluation de la rentabilité à l’échelle du système de culture et de l’exploitation
Au Cameroun, comparez les cultures vivrières, les cultures de rente et l’élevage sur une même période et selon les mêmes règles de calcul. Évaluer la rentabilité d’un projet agricole exige d’aller au-delà de la marge d’une activité isolée : seule l’analyse de l’exploitation révèle les effets combinés des productions.
Pour comparer les activités, calculez pour chacune les produits, les charges spécifiques, le temps de travail et les besoins en équipement. Une culture vivrière peut contribuer à l’approvisionnement du ménage ou aux ventes, tandis qu’une culture de rente dépend davantage des débouchés commerciaux. Pour l’élevage, incluez les recettes et les dépenses du cycle de production, puis comparez les marges sans confondre leurs unités.
L’analyse à l’échelle du système de culture change la façon d’évaluer les coûts. Une dépense liée à un équipement ou à une intervention technique peut concerner plusieurs parcelles, voire plusieurs activités. Répartissez-la selon son usage réel, puis observez comment son coût par hectare évolue avec la superficie mobilisée. Vous pourrez ainsi distinguer une activité rentable isolément d’un investissement pertinent pour l’ensemble de l’exploitation.
À l’échelle de l’exploitation, rapprochez les marges de toutes les activités des charges de structure, des annuités et des prélèvements privés. La marge de sécurité se calcule en soustrayant de l’EBE les prélèvements privés et les annuités. Elle devrait dépasser 15 % de l’EBE, avec une appréciation adaptée à la production. Cette lecture indique les ressources disponibles pour absorber un aléa ou financer les besoins courants.
Pour évaluer la rentabilité d’un projet agricole, identifiez également les interactions entre les activités : calendrier des travaux, partage de la main-d’œuvre, utilisation des équipements et complémentarité des recettes. Une culture peut dégager une marge modeste tout en mobilisant des ressources à un moment stratégique. À l’inverse, une activité apparemment favorable peut créer des besoins de trésorerie simultanés ou entrer en concurrence avec une autre production.
Repérez enfin l’activité qui soutient le résultat global et celle qui fragilise l’équilibre. Si les équipements ou leur utilisation conditionnent cette performance, faites étudier les équipements et systèmes techniques au regard du système de production envisagé.
XP-NOVA: Étude de faisabilité
Une fois les marges établies, vérifiez la cohérence technique, économique et financière du projet dans son ensemble. XP-NOVA réalise des études de faisabilité pour structurer les hypothèses de production, les besoins en équipements, les débouchés et les projections financières. Cette démarche est utile avant un investissement important, lors de la création d’une exploitation ou pour préparer un business plan et un dossier de financement.
Si le projet porte sur plusieurs activités ou un territoire, l’analyse peut aussi intégrer le développement territorial et l’ingénierie agricole et agro-industrielle. Les conclusions aident à cerner les paramètres déterminants et à organiser la planification du projet, sans confondre étude et financement direct.
Pour examiner la faisabilité de votre projet agricole au Cameroun, contactez XP-NOVA.
Faire de l’analyse un cadre de décision durable
Une décision agricole est plus solide lorsque les hypothèses financières deviennent des critères de pilotage. Définissez les conditions qui justifieraient de poursuivre, d’adapter ou de différer le projet, puis reliez-les aux réalités de la production et de la commercialisation au Cameroun. Cette méthode aide à garder le cap lorsque les conditions évoluent.
Pour évaluer la rentabilité d’un projet agricole, un résultat prévisionnel favorable ne suffit pas : il faut savoir quelles hypothèses le soutiennent et comment l’exploitation réagira à leur évolution. Formalisez les choix retenus, les risques prioritaires et les décisions qui en découlent. Vous aurez ainsi une base claire pour structurer la prochaine étape du projet.
Si vous souhaitez approfondir cette réflexion et examiner la faisabilité de votre démarche, échangez avec XP-NOVA au sujet de votre projet. Une analyse structurée peut donner à votre décision un ancrage plus précis et soutenir sa progression.
Questions fréquentes sur la rentabilité agricole
Pourquoi le prix de vente influence-t-il fortement la rentabilité ?
Le prix détermine la recette obtenue pour chaque unité effectivement vendue. Une récolte conforme aux prévisions peut donc générer un résultat inférieur si les acheteurs proposent un tarif plus bas, si la qualité entraîne une décote ou si une partie de la production est vendue tardivement. Pour affiner l’analyse, distinguez les prix selon les débouchés et les caractéristiques du produit, puis évaluez l’effet d’une variation sur la marge.
Pourquoi le rendement est-il important dans le calcul ?
Le rendement transforme la surface exploitée en volume récolté, donc en quantité potentiellement commercialisable. Une estimation trop élevée peut conduire à surestimer les recettes et à prévoir des dépenses que les ventes ne couvriront pas. Appuyez-vous sur les résultats observés pour la culture et les conditions locales, puis tenez compte des pertes, des produits non conformes et des besoins d’autoconsommation.
Pourquoi tester plusieurs scénarios ?
Plusieurs scénarios montrent comment le projet réagit à différentes conditions, plutôt que de le faire dépendre d’une prévision unique. Le scénario prudent peut combiner une récolte moins favorable et des débouchés plus difficiles ; le scénario central reprend les hypothèses les plus plausibles ; le scénario favorable teste un contexte plus porteur. Comparez leurs effets sur la trésorerie et les décisions d’investissement pour repérer les fragilités.
Puis-je modifier les coûts de production ?
Oui, vous pouvez ajuster les hypothèses de coûts pour tester différents choix de conduite ou d’organisation. Comparez, par exemple, plusieurs modes d’approvisionnement, itinéraires techniques ou solutions de transport, tout en conservant les quantités et la qualité nécessaires à la production visée. Une dépense réduite dans le modèle n’est pertinente que si elle reste compatible avec les besoins agronomiques et le calendrier des opérations.
Que signifie le ROI agricole ?
Le ROI agricole, ou retour sur investissement, rapporte le bénéfice retenu au montant des charges ou des ressources investies, selon le périmètre choisi. Il sert à évaluer ce que le projet produit par rapport aux moyens mobilisés. Pour interpréter le résultat, précisez la période et les dépenses incluses, puis comparez les projets sur une base cohérente.
Quelles charges faut-il éviter d’oublier ?
Au-delà des intrants et de la main-d’œuvre, incluez les opérations réalisées avant et après la récolte. La préparation du terrain, le remplacement des plants, le désherbage, le conditionnement, le stockage, le transport, les commissions commerciales et les pertes après récolte peuvent peser sur le résultat. Prévoyez également une ligne pour les dépenses imprévues, afin que l’estimation reflète mieux le fonctionnement réel de l’exploitation.

