
Le délai de déblocage ne se joue pas seulement après l’accord bancaire. Au Cameroun, un financement bancaire peut prendre entre 2 et 8 semaines avant le versement des fonds. Pour préparer un projet pour un financement, il faut donc anticiper les étapes d’instruction et présenter des éléments cohérents dès le dépôt du dossier.
Le délai est difficile à prévoir, car il dépend aussi de la qualité des pièces transmises et de la clarté du besoin. Un dossier incomplet ou des prévisions mal étayées compliquent l’analyse. À l’inverse, un projet structuré aide le financeur à évaluer son équilibre et sa capacité de remboursement.
Vous découvrirez comment évaluer les besoins de votre activité, choisir des pistes de financement adaptées et construire un dossier solide, y compris pour une jeune entreprise. Les étapes suivantes vous aideront à préciser le besoin de trésorerie, les ressources mobilisables, les justificatifs à réunir et le calendrier de déblocage, pour transformer une demande de fonds en démarche méthodique.
Points clés
- Cartographiez les investissements, les stocks, les créances et les dettes d’exploitation pour estimer le besoin réel de trésorerie.
- Pour une jeune entreprise, reliez les hypothèses du business plan à des devis, à des coûts identifiables et à un calendrier de mise en œuvre.
- Comparez les apports, les emprunts, les aides et les partenariats selon la nature du besoin et les conditions de versement.
- Structurez le dossier autour de l’usage des fonds, des résultats attendus et des justificatifs adaptés au financement sollicité.
Évaluation de la situation financière et de l’appétence au risque
Avant de solliciter une banque, établissez le besoin total et évaluez la capacité de remboursement. Distinguez les dépenses de démarrage des décalages de trésorerie liés à l’activité.
Estimer les besoins et les risques
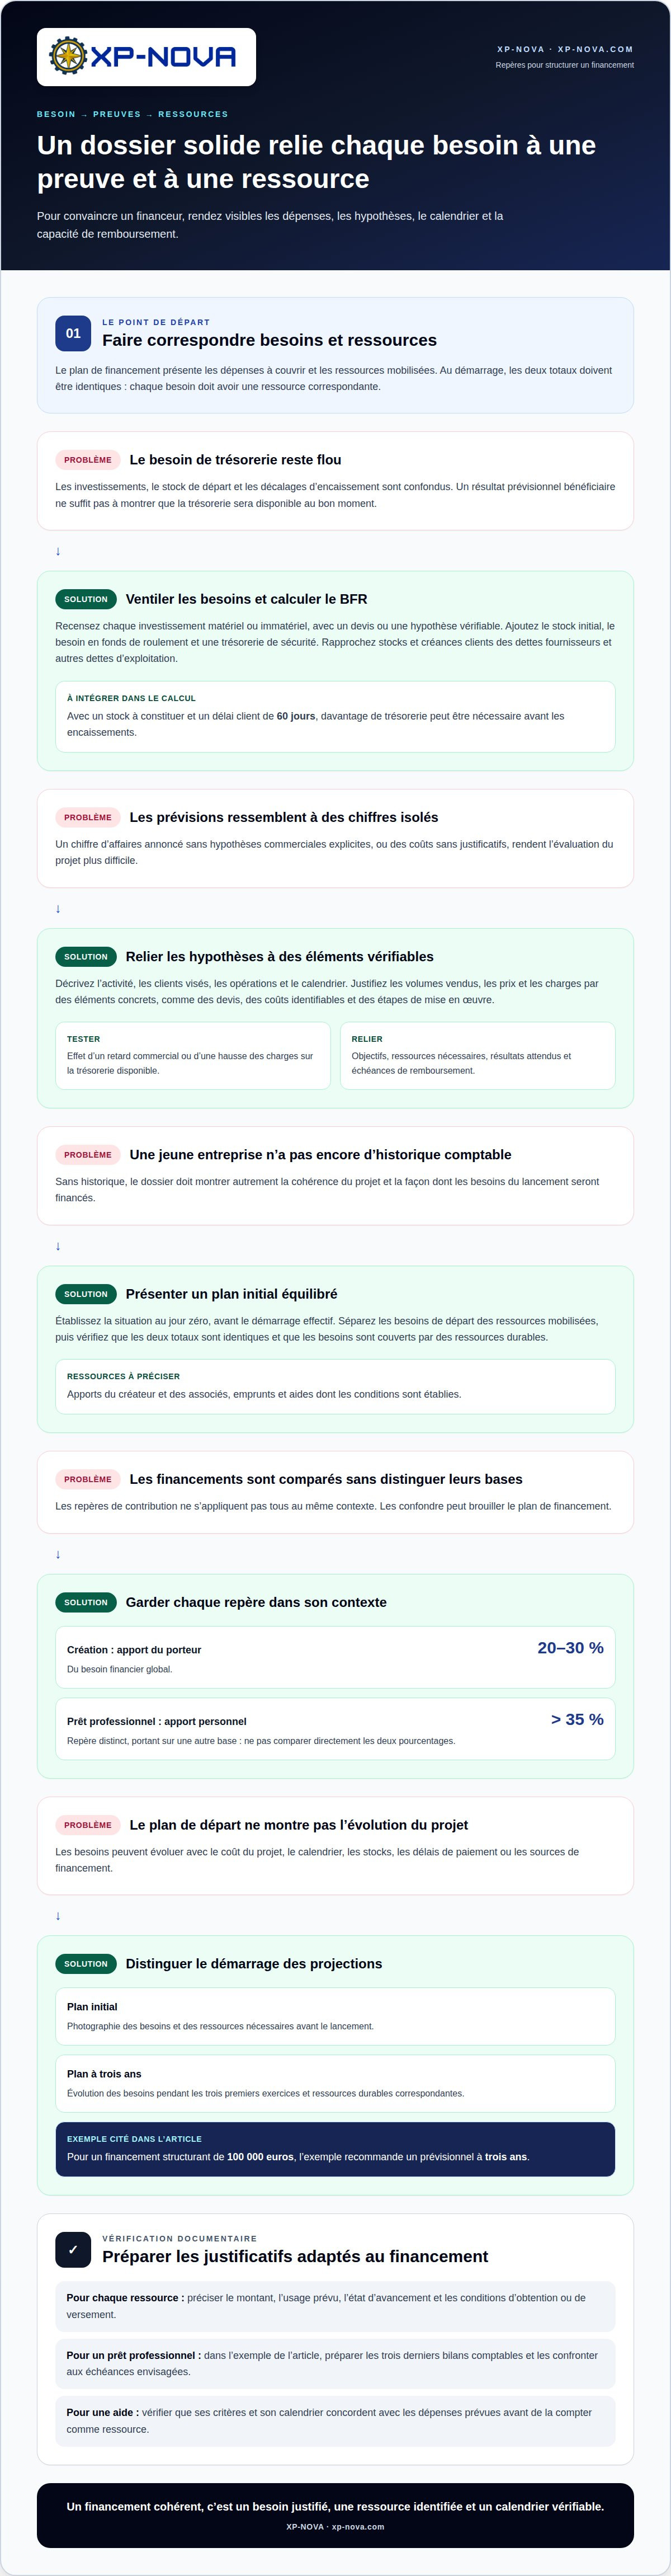
- Recensez chaque investissement matériel et immatériel, puis associez-le à un devis ou à une hypothèse vérifiable. Ajoutez le stock de départ, le besoin en fonds de roulement et une trésorerie de sécurité. Cette ventilation précise les ressources nécessaires avant le lancement et évite de confondre dépenses ponctuelles et besoins récurrents.
- Testez ensuite les hypothèses économiques qui influencent le résultat : volumes vendus, prix, charges et calendrier des encaissements. Une hausse des ventes peut entraîner une augmentation des stocks et des créances clients avant les encaissements. Évaluez aussi votre tolérance au risque en examinant l’effet d’un retard commercial ou d’une hausse des charges sur la trésorerie disponible.
Examiner le BFR et les critères de prêt
- Calculez le besoin en fonds de roulement en rapprochant stocks et créances clients des dettes fournisseurs et autres dettes d’exploitation. Une entreprise qui constitue un stock et accorde 60 jours de délai de paiement à ses clients doit généralement mobiliser davantage de trésorerie. Intégrez ce décalage au plan, même si le résultat prévisionnel est bénéficiaire.
- Comparez les sources de financement au besoin qu’elles couvrent, puis mesurez la capacité de remboursement à partir des flux prévus. Pour une création, l’apport du porteur devrait représenter entre 20 et 30 % du besoin financier global. Pour obtenir un prêt professionnel, l’apport personnel doit généralement représenter plus de 35 %. Ces repères portent sur des bases distinctes. Dans l’exemple de prêt professionnel, préparez les trois derniers bilans comptables et confrontez-les aux échéances envisagées.
Comment convaincre un financeur si mon entreprise est jeune ?
Un projet récent peut s’appuyer sur des hypothèses démontrables plutôt que sur un historique comptable. Présentez un plan initial, un plan d’affaires cohérent et des projections financières liées entre elles.
-
Définir le plan de financement initial
Établissez le plan au jour zéro, avant le démarrage effectif de la société. Organisez-le en deux parties : les besoins de départ et les ressources mobilisées. Les besoins doivent être totalement couverts par des ressources durables, avec un total identique dans les deux colonnes. Intégrez les apports du créateur et des associés, les emprunts et les aides dont les conditions sont établies.
-
Construire le plan d’affaires
Décrivez l’activité, les clients visés, les opérations prévues et les étapes de réalisation. Pour une création, un développement ou une reprise, distinguez les volets économique et financier. Reliez chaque objectif aux ressources nécessaires et aux résultats attendus. Le chiffre d’affaires prévisionnel doit découler d’hypothèses commerciales explicites, et non d’un montant isolé sans justification.
-
Établir les projections financières
Présentez des projections financières en explicitant les hypothèses qui influencent les recettes, les charges et les besoins de trésorerie. Pour un financement structurant de 100 000 euros, l’exemple recommande un prévisionnel à trois ans. Comparez les résultats prévus aux échéances et aux ressources mobilisables. Une banque peut ainsi examiner la cohérence entre les fonds sollicités et la capacité de remboursement projetée.
-
Distinguer le plan initial du plan à trois ans
Séparez la photographie des besoins avant le lancement de leur évolution pendant les trois premiers exercices. Le plan initial présente l’équilibre nécessaire au démarrage ; le plan à trois ans projette les nouveaux besoins et les ressources durables correspondantes. Actualisez ces tableaux si le coût du projet, le calendrier, le stock, les délais de paiement ou les sources de financement évoluent.
Pour organiser ces éléments dans un plan d’affaires et un dossier de financement, appuyez chaque projection sur des hypothèses vérifiables et des pièces cohérentes.
Subventions, aides publiques et prêts d’honneur
Pour compléter un financement bancaire au Cameroun, répertoriez les ressources selon leur nature et leur disponibilité. Le plan de financement doit distinguer les apports, les emprunts, les aides et les autres solutions envisagées.
Recenser les aides et subventions
- Repérez les aides publiques et les subventions correspondant à l’objet précis du projet, puis consignez leurs conditions d’obtention et de versement. Une aide envisagée ne devient une ressource du plan que si ses critères et son calendrier concordent avec les dépenses prévues.
- Évaluez aussi le financement participatif selon la capacité du porteur à présenter son activité, ses objectifs et les résultats attendus. Pour une création comme pour une reprise, le plan d’affaires doit expliquer l’utilisation du montant recherché et préciser la contribution attendue des participants.
Combiner apports, emprunts et autres ressources
- Répartissez les besoins entre économies personnelles, apports des associés, emprunts, subventions, investisseurs, capital d’amorçage et partenariats. Comparez chaque source à la dépense qu’elle doit couvrir : un investissement durable appelle des ressources de durée adaptée, tandis qu’un décalage ponctuel nécessite une solution correspondant à sa durée.
- Inscrivez chaque financement dans le plan en précisant son montant, son usage prévu et son état d’avancement. Vérifiez les conditions d’obtention et de versement d’une aide ou d’un prêt avant de le compter parmi les ressources disponibles. Vous éviterez ainsi de présenter une piste de financement comme un apport déjà acquis.
- Présentez un plan de financement cohérent avec l’équilibre global : apports personnels, emprunts et aides doivent couvrir des besoins identifiés, sans double comptabilisation. Si une ressource dépend d’une condition ou d’une échéance, faites apparaître cette dépendance dans le calendrier du projet.
Comment monter un dossier de demande de financement ?
Présentez le projet à l’investisseur ou au comité en reliant clairement le besoin, l’utilisation des fonds et les résultats attendus. Évitez les incohérences entre budget, prévisionnel et justificatifs, ainsi que les pièces manquantes et les hypothèses sans fondement.
-
Rassembler les éléments du dossier
Réunissez une description du projet, ses objectifs, ses bénéficiaires et les résultats attendus. Ajoutez un budget détaillé, le calendrier de mise en œuvre et le prévisionnel financier. Pour un investissement spécifique, préparez les comptes annuels des trois dernières années. Des factures, des relevés bancaires et un justificatif de domicile datant de moins de trois mois peuvent également étayer la demande.
-
Constituer le dossier de demande
Organisez les pièces selon les directives du financeur, puis vérifiez que chaque montant correspond au budget et à l’usage annoncé. Une lettre peut comprendre les coordonnées du demandeur et du destinataire, la date, l’objet, une formule de salutation, une introduction et une signature. Présentez les garanties proposées et le calendrier de remboursement si le dossier le demande.
-
Présenter le projet aux financeurs
Déposez la demande lorsque le besoin est défini, les pièces réunies et le calendrier suffisamment précis pour l’étayer. Commencez par présenter l’organisation et l’objectif du financement, puis exposez l’investissement, les ressources durables et les résultats attendus. Face à un investisseur ou à un comité, appuyez chaque prévision sur une hypothèse vérifiable.
-
Éviter les erreurs du dossier
Avant l’envoi, comparez les chiffres du budget, du prévisionnel et des justificatifs. Écartez les coûts sans pièce à l’appui, les échéances incompatibles avec les besoins et les aides inscrites sans conditions de versement établies. Adaptez le modèle de lettre aux consignes reçues et n’omettez aucune information requise. En conclusion, résumez l’impact attendu et proposez de fournir des précisions complémentaires.
Pour structurer ces éléments, le business plan et dossier de financement permet de relier l’analyse du projet à une demande documentée.
XP-NOVA: Étude de faisabilité
XP-NOVA accompagne les porteurs de projet qui doivent structurer leurs besoins, leurs hypothèses économiques ou leurs choix techniques avant une demande de financement. Son étude de faisabilité examine les dimensions technique, économique et financière pour éclairer la viabilité du projet et les décisions à prendre.
Une fois le projet suffisamment défini, le business plan et le dossier de financement permettent de formaliser les objectifs, les besoins et les projections à présenter aux financeurs. Pour les initiatives liées à l’aménagement, le développement territorial et l’ingénierie des équipements et systèmes techniques contribuent aussi à organiser les différentes composantes du projet.
Pour étudier votre projet avec XP-NOVA, prenez contact ou visitez xp-nova.com.
Faites de votre prochaine étape une décision structurée
Passer de l’idée à une demande de financement suppose de déterminer ce qui doit encore être consolidé avant de présenter le projet. Pour préparer un projet pour financement, formalisez les hypothèses qui guident vos choix et identifiez les éléments qui nécessitent une analyse technique, économique ou financière plus approfondie.
XP-NOVA accompagne cette démarche par une étude de faisabilité, l’élaboration d’un plan d’affaires et d’un dossier de financement, ou une intervention en développement territorial. Ces prestations aident à organiser les composantes du projet et à rendre ses objectifs plus clairs pour les parties concernées.
Lorsque vous souhaitez structurer la prochaine étape de votre démarche, contactez XP-NOVA pour préparer votre financement. Un projet clairement défini offre un cadre de décision plus solide pour avancer avec méthode.
Questions fréquentes sur le financement d’un projet
Combien de temps faut-il pour débloquer les fonds ?
Au Cameroun, un financement bancaire peut prendre entre 2 et 8 semaines avant le déblocage des fonds. Le calendrier dépend notamment de l’instruction du dossier, des échanges nécessaires pour préciser certains éléments et des conditions préalables au versement. Intégrez ce délai à votre planification : le démarrage d’une activité, une commande ou une échéance fournisseur ne devrait pas reposer sur des fonds encore attendus.
Comment constituer le dossier ?
Constituez le dossier en reliant chaque besoin à une pièce justificative et à une explication concise. Pour préparer un projet pour financement, présentez d’abord l’activité et l’objet de la demande, puis classez les documents dans un ordre facile à suivre. Utilisez les mêmes chiffres dans les tableaux et les annexes. Un index des pièces permet au lecteur de retrouver rapidement chaque élément cité.
Comment obtenir une aide financière pour un projet ?
Pour obtenir une aide, repérez un dispositif dont l’objet correspond au projet, puis préparez une demande conforme à ses critères. Décrivez les activités financées, les bénéficiaires et les résultats attendus. Intégrez les conditions et modalités de versement au calendrier, afin de distinguer une aide envisagée des ressources effectivement disponibles. Cette précaution permet de planifier les dépenses sans dépendre d’un versement prématuré.
Dans quels cas peut-on rechercher des financements ?
Recherchez un financement lorsque le projet nécessite des ressources que les apports disponibles ne couvrent pas, par exemple pour créer une activité, accroître une capacité de production ou acquérir un équipement. Une demande peut aussi viser un besoin de trésorerie associé à un décalage d’encaissement. Précisez si le besoin est ponctuel ou durable : cette distinction oriente la nature des ressources à mobiliser.
Quelles sont les étapes pour préparer un projet à la recherche de financement ?
Pour préparer un projet pour financement, clarifiez d’abord l’objectif et les dépenses visées. Évaluez ensuite la faisabilité, établissez les prévisions, répartissez les ressources envisagées et rassemblez les justificatifs. Enfin, confrontez le calendrier de financement aux étapes de mise en œuvre. Cette progression aide à repérer les dépendances importantes, par exemple une commande qui ne peut commencer avant que les fonds soient disponibles.
Quels documents inclure dans un dossier de financement de projet ?
Incluez la présentation du projet, ses objectifs, son budget détaillé, son calendrier et ses prévisions financières. Ajoutez les justificatifs utiles à la demande, comme des factures ou des relevés bancaires, ainsi que les comptes disponibles si l’entreprise est déjà en activité. Un justificatif de domicile datant de moins de trois mois peut être demandé. La liste définitive dépend des exigences du financeur sollicité.


